银行贷款到账的当天,钱就转走了。
青岛市F有限责任公司分别于2020年4月、2021年6月、2021年8月从金融机构取得8亿元、5亿元、4亿元贷款,合计17亿元。资金到账后分多个批次转入4家企业的对公账户,一分钱利息没收到。
这边不收利息,那边每年1.2亿元的贷款利息,全额计入财务费用,全额在企业所得税前扣除了。
国家税务总局青岛市李沧区税务局10月27日通过官网披露了这起案件:企业将税前违规扣除的财务费用作纳税调减,补缴税费及滞纳金5100万元。目前案件正在执行中。

疑点是自己浮出来的
2026年3月,李沧区税务局税收风险管理部门收到上级推送的一条线索:F公司其他应收款占收入比重异常,金额过大。
风控人员调取财务报表后看到的是这样一组数:
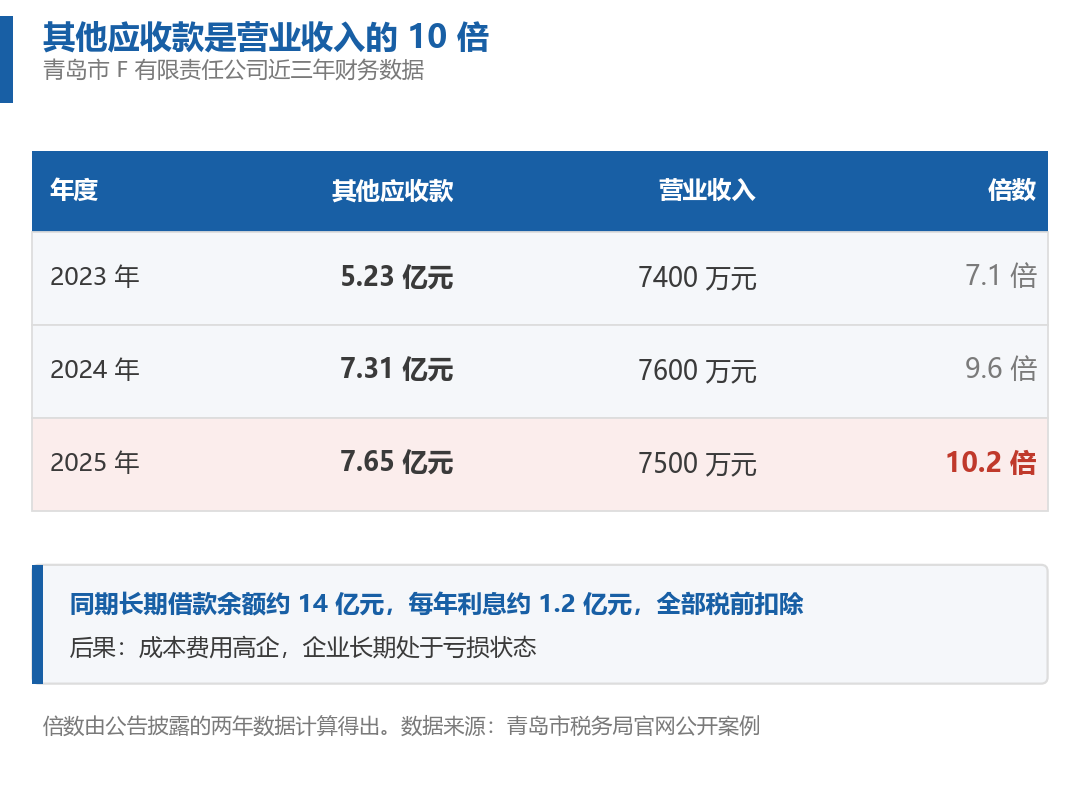
其他应收款,2023年5.23亿元、2024年7.31亿元、2025年7.65亿元。同期营业收入,7400万元、7600万元、7500万元。
按这组数据算,2025年其他应收款是营业收入的10.2倍。
一家做产业园区房产管理和租赁的企业,营收七千多万元,账上挂着七个多亿的应收款,这个结构本身就不正常。
不过其他应收款余额大,并不直接说明有问题。押金、保证金、备用金、代垫款项、拆借资金都会记在这个科目里,性质要逐项看。核查人员先排除了最常见的一种可能:未收回的租金。
他们到园区物业管理部门调取房屋出租台账、租赁合同和收款记录,逐一核对出租房源数量、面积、租金标准与年度租金总额。结果是房产出租业务真实,出租房源与申报收入基本匹配,近三年没有未收回的大额租金,租金收入已全部申报。
这条排除了,才转向另一个方向。
顺着长期借款往上找
财务报表里还有一项异常:长期借款余额近三年维持在14亿元左右,每年向金融机构支付的利息约1.2亿元,利息全部计入财务费用税前扣除。成本费用高,且企业长期处于亏损状态。
一家靠园区房租取得收入的企业,为什么每年要借远超自身经营规模的资金?
核查小组调取了其他应收款与长期借款明细账、银行借款合同、对公账户流水。三笔贷款的到账时间和金额,与转出记录对得上:8亿、5亿、4亿,合计17亿元,分批转入4家企业账户。
把转出金额与企业同期资产负债表里的其他应收款比对,金额完全吻合。资金路径到这里就清楚了。
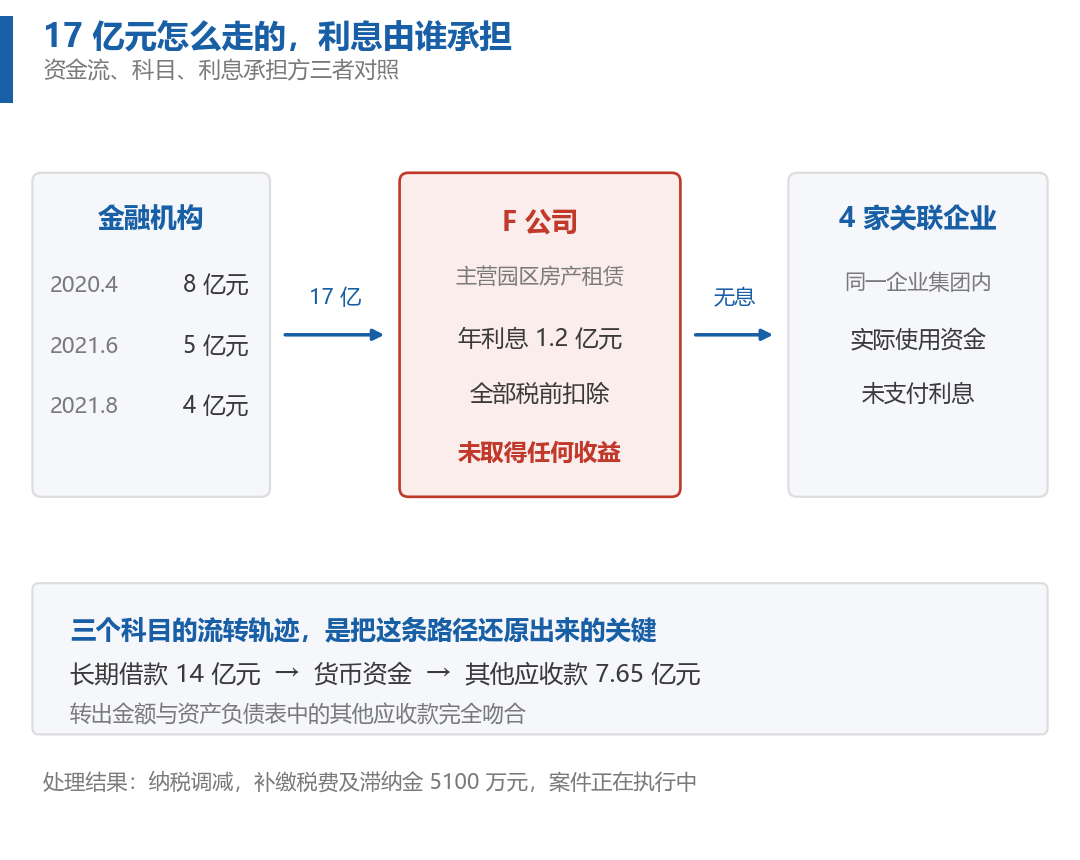
面对约谈,F公司财务负责人承认,这些资金是无偿出借给集团内部4家关联公司使用,没有收取利息。
免增值税,不等于利息能扣
企业给出的理由有两句,都有出处。
一句是财政部 税务总局公告2023年第68号第二条:对企业集团内单位(含企业集团)之间的资金无偿借贷行为,免征增值税。这项政策经财税〔2019〕20号、财政部 税务总局公告2021年第6号延续,现行执行至2027年12月31日。
另一句是企业之间无偿借款不属于企业所得税视同销售的情形,依据是财税〔2016〕36号第十四条关于无偿提供服务视同销售的规定,其范围限于增值税。
这两句都成立。核查人员调取集团章程、股权架构,并向第三方核实成员企业情况,确认接受借款的4家企业与F公司同属一个企业集团,F公司也确实没有取得借款收益。增值税方面不需补缴,企业所得税也不存在视同销售的收入。
问题出在第三件事上:这笔利息,能不能在企业所得税前扣除。
《中华人民共和国企业所得税法》第八条规定,企业实际发生的与取得收入有关的、合理的支出,准予在计算应纳税所得额时扣除。第十条第八项规定,与取得收入无关的其他支出,不得扣除。
钱由关联企业使用,利息由F公司承担,F公司又没有从这笔拆借中取得任何收益。相关性这一关过不去。
【东审解读】
一个动作,三套判断
集团内资金拆借,一份协议签下来,同时触发三个判断。
增值税问的是要不要视同销售、有没有免税政策。企业所得税收入问的是有没有视同销售、要不要确认收入。企业所得税扣除问的是这笔支出与取得收入有没有关系、能不能减应纳税所得额。
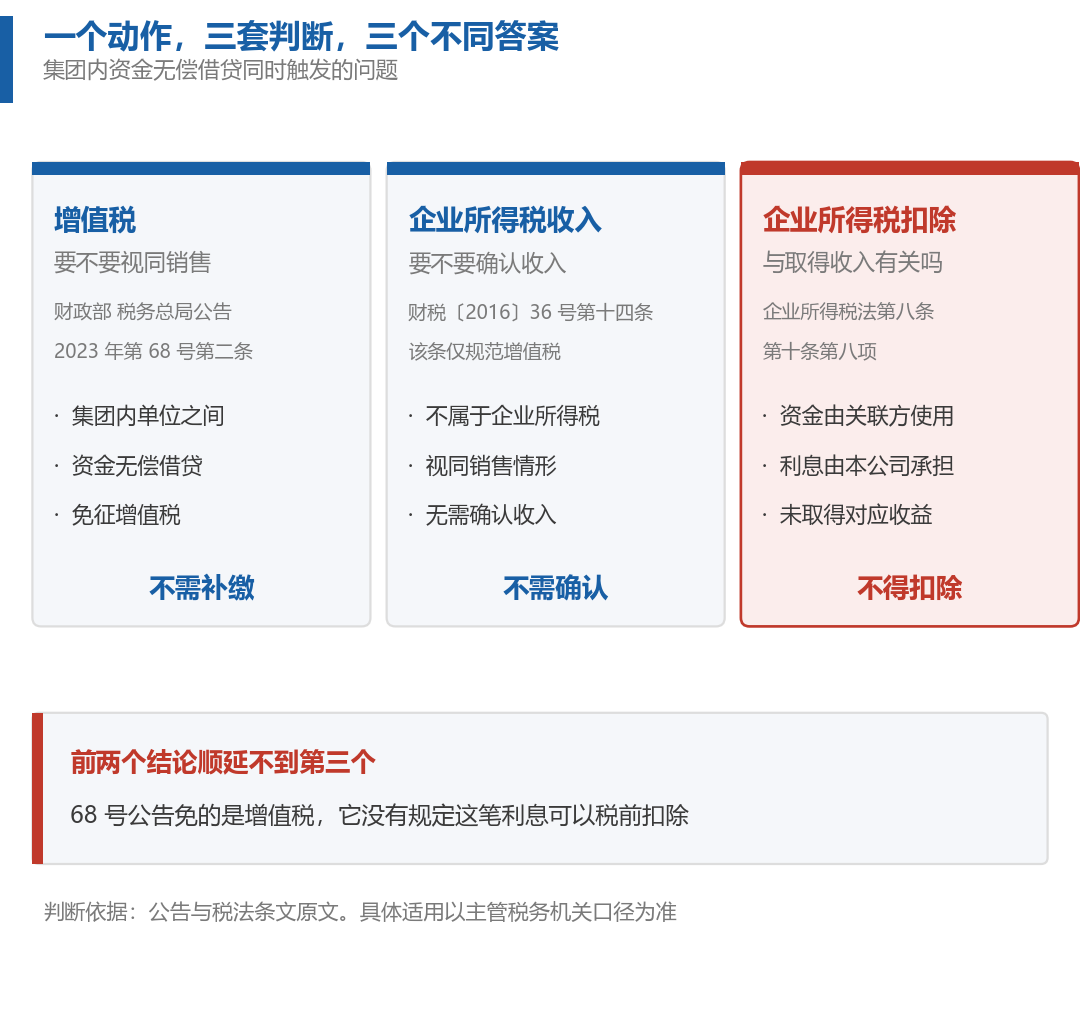
三个问题的判断标准各不相同,前两个的结论顺延不到第三个。68号公告免的是增值税,它没有、也不可能规定利息可以税前扣除。
这也是我们看集团资金业务时最先确认的一处:企业往往能拿出免税依据,但拿不出资金用途与自身收入的对应关系。前者是一纸公告,后者要靠合同、审批、流水、用途证明一项一项摆出来。
那套说辞为什么没被接受
F公司还提了一个理由:企业除不动产和资产管理业务外,也涉及资金融通和投资业务,向集团内关联企业提供资金属于日常经营活动的一部分。
税务机关的回应落在留痕上。
税务登记信息、日常申报数据中,都没有体现出企业以对外投资、资本运营或资金借贷获取收益为主营业务。企业申报的收入全部为不动产租赁收入,与经营范围相符。
主张自己有什么业务,得在申报数据里留得下痕迹。这一条对任何行业的纳税人都成立:业务性质要靠申报、开票、合同、资金流一起印证,说明本身构不成依据。
一条不能推错的边界
青岛市李沧区税务局副局长王俊国在税案评析里写明了这个界限:本案的判断重点是贷款利息支出与企业取得收入之间的关联性,不能简单理解为所有集团内部无偿借款产生的利息都不得扣除。企业如果存在其他实际经营活动、不同的资金用途或相应的收入安排,仍需结合合同、资金流、业务实质及相关税法规定具体分析。
被否掉的是这一种情形:借来的钱给别人用,利息自己扣。
另有一个容易漏的前提。四川省税务局在答复同类咨询时提到,享受68号公告的免征增值税政策,借贷双方需为同一企业集团内成员,且企业集团需依法完成信息公示。集团身份不是自己说了算,要在公示系统里能查到。
四步自查
第一步,逐笔标注贷款用途。 把银行借款按笔拆开,标明哪一笔用于自身经营、哪一笔转出去了,转给了谁、期限多长、有没有协议。
第二步,算两个比率。 其他应收款余额与营业收入的比率、利息支出与营业收入的比率。这两个指标已经写进了税务机关的集团企业风险监控模型。
第三步,核对三个科目的流转轨迹。 货币资金、其他应收款、长期借款,看大额资金在这三个科目之间怎么走、最终去了哪。
第四步,查集团信息公示。 想适用68号公告,成员企业身份要在公示系统里查得到。
为什么这么设
相关性原则的背后是税基。
如果一笔借款的利息可以无条件扣除,集团完全可以把借款主体放在有盈利的公司,把资金实际交给亏损或者税负更低的主体使用。费用留在高税负主体抵税,收益落在别处。这条路走通了,所得税的税基就被削掉一块。
所以判断不看协议怎么写,看钱去了哪、谁在用、谁在还。本案的核查路径也是这样走的:先看报表结构,再看明细账,最后追银行流水。
这个逻辑反过来用就是自查方法。只要资金的实际使用方和利息的承担方不是同一个主体,就要准备好说明两件事:这种安排给承担方带来了什么收入,以及为什么这笔支出与它的经营有关。
集团里挂了最久的那笔其他应收款,是什么性质,你还记得吗?
本文基于税务机关公开披露的案例整理。所述处理决定为补缴税费及滞纳金,文书未载明罚款事项,是否涉及其他定性不作推测。具体适用以主管税务机关口径为准。