5月以后仍在按老办法计提加计抵减的制造业企业,可能已经多提了。上一年度进了先进制造业企业名单、手里又有高企证书的,容易以为这项优惠会跟着名单一直走下去。
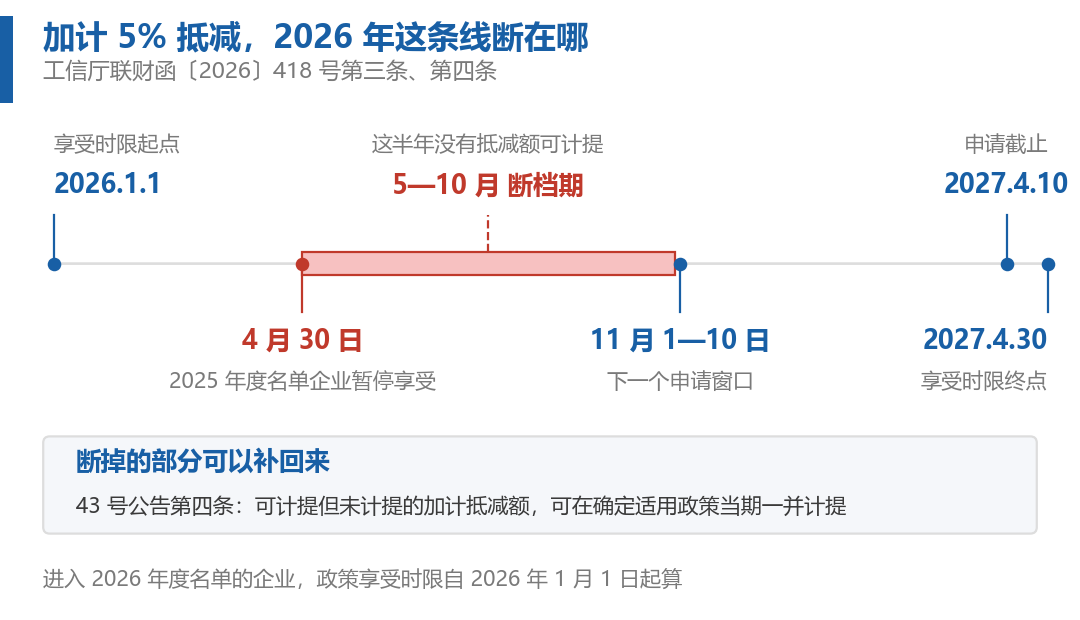
工信厅联财函〔2026〕418号写得很清楚:对于已在2025年度名单中、且当前高新技术企业资格仍有效的企业,2026年4月30日起暂停享受政策。想继续享受,得重新申请进入2026年度名单。
从5月1日算起,到10月底,这笔加计5%的抵减已经断了半年。
断掉的半年,进名单后可以补回来
这是很多人没接上的一环。
暂停享受不等于作废。财政部 税务总局公告2023年第43号第四条规定,先进制造业企业可计提但未计提的加计抵减额,可在确定适用加计抵减政策当期一并计提。418号第四条同时明确,进入2026年度名单的企业,享受时限自2026年1月1日起算。
两条合起来的意思是:5月到10月这半年没计提的部分,在企业被列入2026年度名单之后,可以在当期一并提回来。前提是必须先进入名单。
申请窗口是每月1日至10日。已在2025年度名单、高企资格仍有效的企业,从2026年9月起可以提交;新申请的企业从2026年10月起可以提交;两类企业的截止时间统一为2027年4月10日。
11月1日至10日是下一个窗口,错过就要等12月。
享受时限按高企资格的状态分四种:2026年全年有效的,享受时间为2026年1月1日至2027年4月30日;2026年内到期且未取得新资格的,到2026年12月31日为止;2026年内到期但取得了新资格的,同样到2027年4月30日;2026年新认定的,从2026年1月1日起算。
五条准入,第三条最容易算错时间
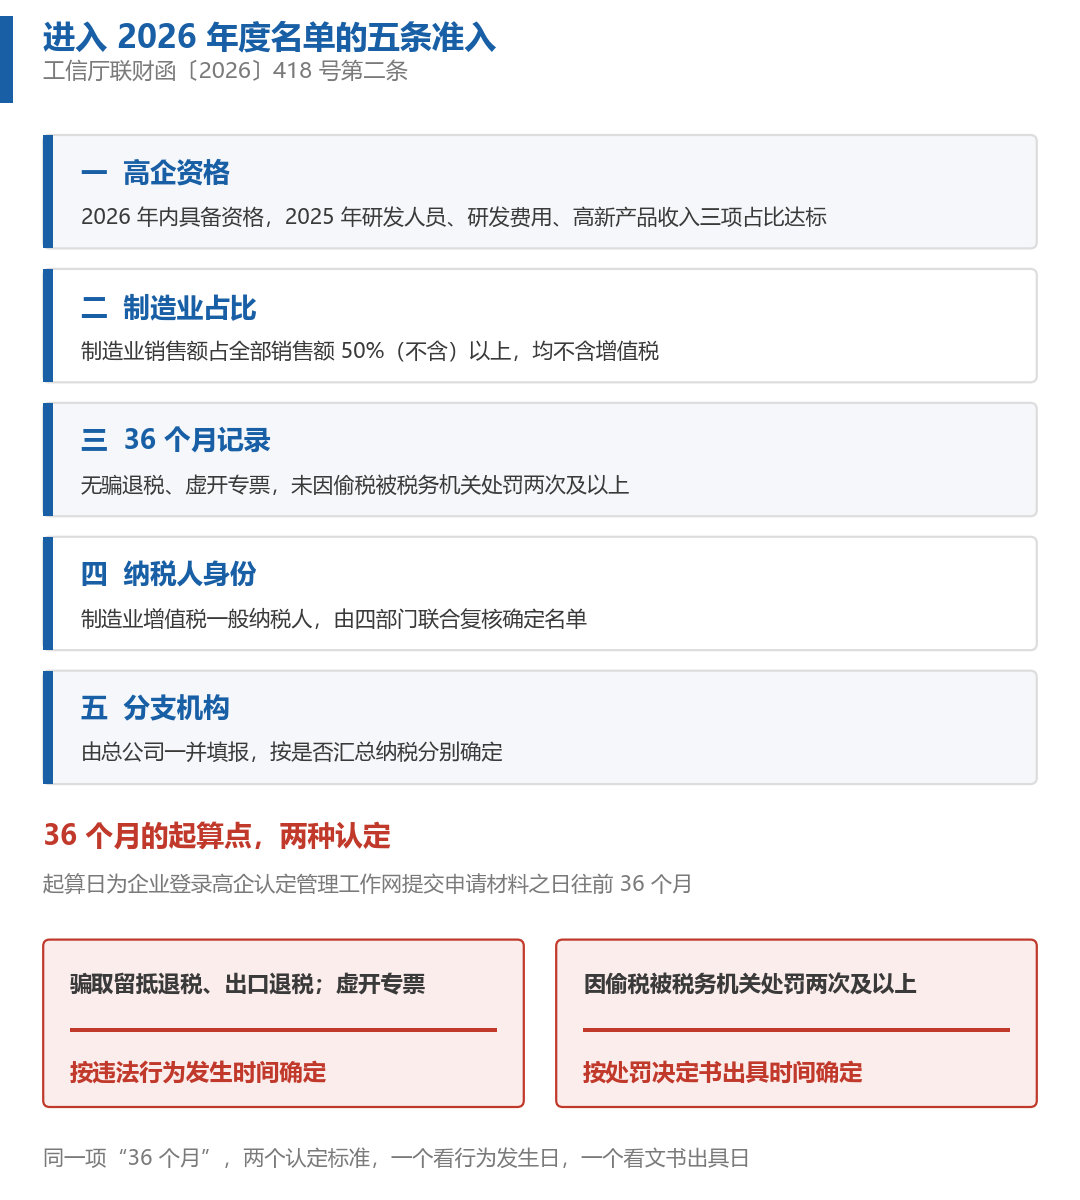
进入2026年度名单的企业,应同时符合以下条件。
一是高企资格。 2026年内具备高新技术企业资格,且2025年1月1日至12月31日期间,研发支出、研发人员、高新技术产品占比符合国科发火〔2016〕32号的规定。具体来说:科技人员占2025年职工总数的比例达标;2023至2025三个会计年度研发费用总额占同期销售收入总额的比例达标;2025年高新技术产品(服务)收入占同期总收入的比例达标。实际经营期不满三年的按实际经营时间计算。
二是制造业销售额占比。 从事制造业业务相应发生的销售额合计占全部销售额比重50%(不含)以上,全部销售额及制造业产品销售额均不含增值税。行业属性参照《国民经济行业分类》(GB/T 4754—2017)中“制造业”门类(C类)判定。
三是36个月内无特定违法记录。 申请进入名单前36个月未发生骗取留抵退税、出口退税或虚开增值税专用发票情形,未因偷税被税务机关处罚两次及以上。
这一条的起算规则是今年新增的,也是最容易算错的地方。418号明确:36个月是指企业登录高新技术企业认定管理工作网提交申请材料之日往前36个月;未发生骗退税或虚开专票情形,按违法行为发生时间确定是否满36个月;未因偷税被处罚两次及以上,按税务机关出具处罚决定书的时间确定。
同一个“36个月”,两种认定标准,一个看行为发生日,一个看文书出具日。企业在自查时如果只看处罚涉及的所属期,很容易把时间算短。
四是制造业增值税一般纳税人。 名单内企业由各省、自治区、直辖市和计划单列市的工信部门会同同级科技、财政、税务部门确定,复核分工是分开的:工信部门看是否从事制造业行业,科技或工信部门按职责看高企资格(以证书为准),税务部门看是否一般纳税人、2025年是否符合高企条件、制造业销售额占比。
五是分支机构由总公司一并填报。 增值税汇总纳税的,由总公司汇总计算分支机构销售额及比重,分支机构不单独享受;非汇总纳税且分支机构所属行业为制造业的,总公司和分支机构分别计算,分别确定。
计提口径:这几类进项要剔出去
进了名单也不等于全部进项都能加计。43号公告第二条、第五条和418号第六、七条,划出了几条明确的边界。
不得抵扣的进项不得计提。 按照现行规定不得从销项税额中抵扣的进项税额,不得计提加计抵减额;已计提的进项税额如果按规定作进项税额转出,应在转出当期相应调减加计抵减额。
出口与跨境不适用。 出口货物劳务、发生跨境应税行为不适用加计抵减政策,其对应的进项税额不得计提。兼营且无法划分的,按公式计算:不得计提加计抵减额的进项税额=当期无法划分的全部进项税额×当期出口货物劳务和发生跨境应税行为的销售额÷当期全部销售额。
内部交易不算。 总分支机构之间、同一控制下的企业之间发生应税交易,取得的进项税额不得计提。同一控制下的企业,指按合并财务报表准则(企业会计准则第33号)纳入合并范围的企业。
委托加工和回购只算加工费。 委托外部进行生产加工的相关销售额不计入制造业产品销售额;受托方在满足规定的情况下,加工费可计入从事制造业业务相应销售额。企业把原材料、半成品销售给另一企业加工为半成品或产成品后回购的,应当仅就半成品或产成品加工费部分的进项税额计提加计抵减额。
多项优惠不叠加。 同时符合多项增值税加计抵减政策的,可以择优选择适用,但同一期间不得叠加。集成电路设计、生产、封测、装备、材料企业按当期可抵扣进项税额加计15%抵减(财税〔2023〕17号),两项都符合时只能选一个。
北京企业:高企资格断档,两个后果一起来
这一节是北京企业需要单独看的。
北京市2026年度高新技术企业认定分三批进行,申报截止时间分别为5月15日、7月17日、9月24日,第三批为全年最后一批,逾期无法补报。而2023年通过认定的企业,2026年资格期满终止。
两条合起来,今年的情况是这样:2023年通过认定、又没有赶上今年三批申报的企业,2026年内不具备高新技术企业资格。而418号的第一条准入就是“应在2026年内具备高新技术企业资格”。
结论是这批企业进不了2026年度名单,5%的加计抵减这条线今年走不通,只能等2027年。同时,2026年度企业所得税也不适用15%优惠税率,只能按25%法定税率预缴。资格按年度认定,2027年重新取得也不能追溯适用于2026年度。
一个根上长出两个后果,这是高企资格衔接最容易漏算的地方。
【东审解读】
加计在进项端,防的是重复计提
把上面这些边界串起来看,其实是一条完整的防线。
加计抵减是在进项端加计,政策要防的是“没有真实增值却生出抵减额”。顺着这个意图再读条文,每一条限制都能找到出处:内部流转不产生真实增值,所以总分机构之间、同一控制下企业之间的交易不得计提;同一件货物不能在上下游重复享受加计,所以委托加工只认受托方的加工费、回购加工只认加工费部分;出口货物本就不征不退,再加计会造成超退,所以出口与跨境不适用,兼营的还要按销售额占比把进项切分。
理解了这条主线,实务判断会清楚很多。遇到条文没直接写明的业务形态,回到“这笔进项背后有没有对应的真实增值、会不会被重复计提”这个问法,多数情况能自己定。
还有一层提示:418号第十条规定,对不符合条件的企业,税务部门追缴已享受的减免税款,并按照税收征收管理法的有关规定处理。加计抵减额要单独核算计提、抵减、调减、结余的变动情况。计提口径一旦放宽,后面是连着追缴的。
现在能做的四件事
第一,确认自己是不是在2025年度名单里。 在名单里且高企资格仍有效的,4月30日起已经暂停,先算清5月以来少计提了多少。
第二,核36个月的起算日。 按违法行为发生时间和处罚决定书时间分别比对,别只看所属期。
第三,算制造业销售额占比。 委托外部加工的销售额要剔出去,受托加工的加工费要加进来,两个方向别搞反。
第四,赶11月1日至10日的窗口。 每月1日至10日提交,错过等下个月;申请截止是2027年4月10日。
2023年通过认定、今年又没赶上北京三批申报的企业,这一轮只能先按25%税率把2026年度预缴走完,同时把2027年的认定材料提前准备起来。
本文基于公开政策文件整理,具体适用以最新政策及主管税务机关口径为准。