年关未至,但很多企业已经隐隐感到那种“挤压感”。正式审计一进场,财务忙着配合函证,业务忙着补验收单,管理层反复解释异常波动——所有事情全部堆在同一个窗口里。等到那时候再动,动作就容易变形。
预审的价值,在于把那些一旦在正式审计中暴露就会变得被动的差异,提前留出修复的时间。 对企业来说,预审真正有用的地方不是“多一道程序”,而是早知情、早补证据、早做说明、少返工。
一、年后的返工,年前其实有窗口
预审最直接的用处,是把一部分年审工作前置。
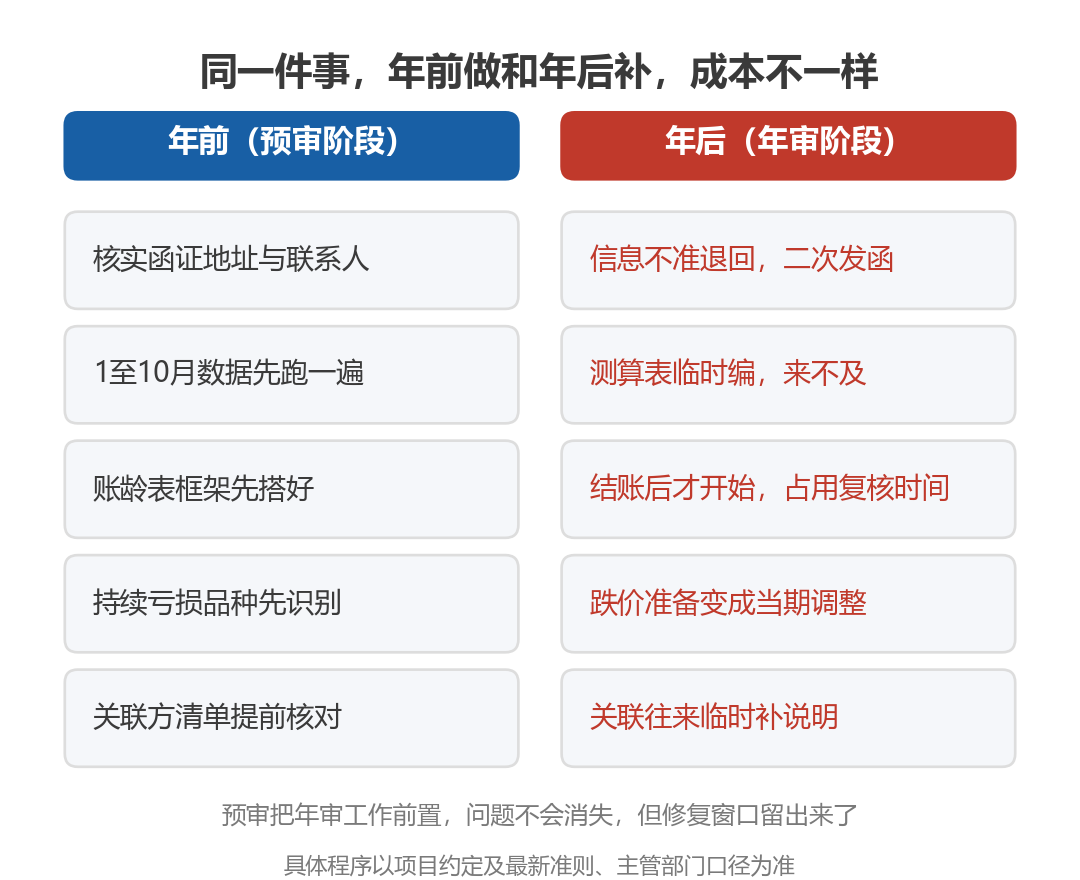
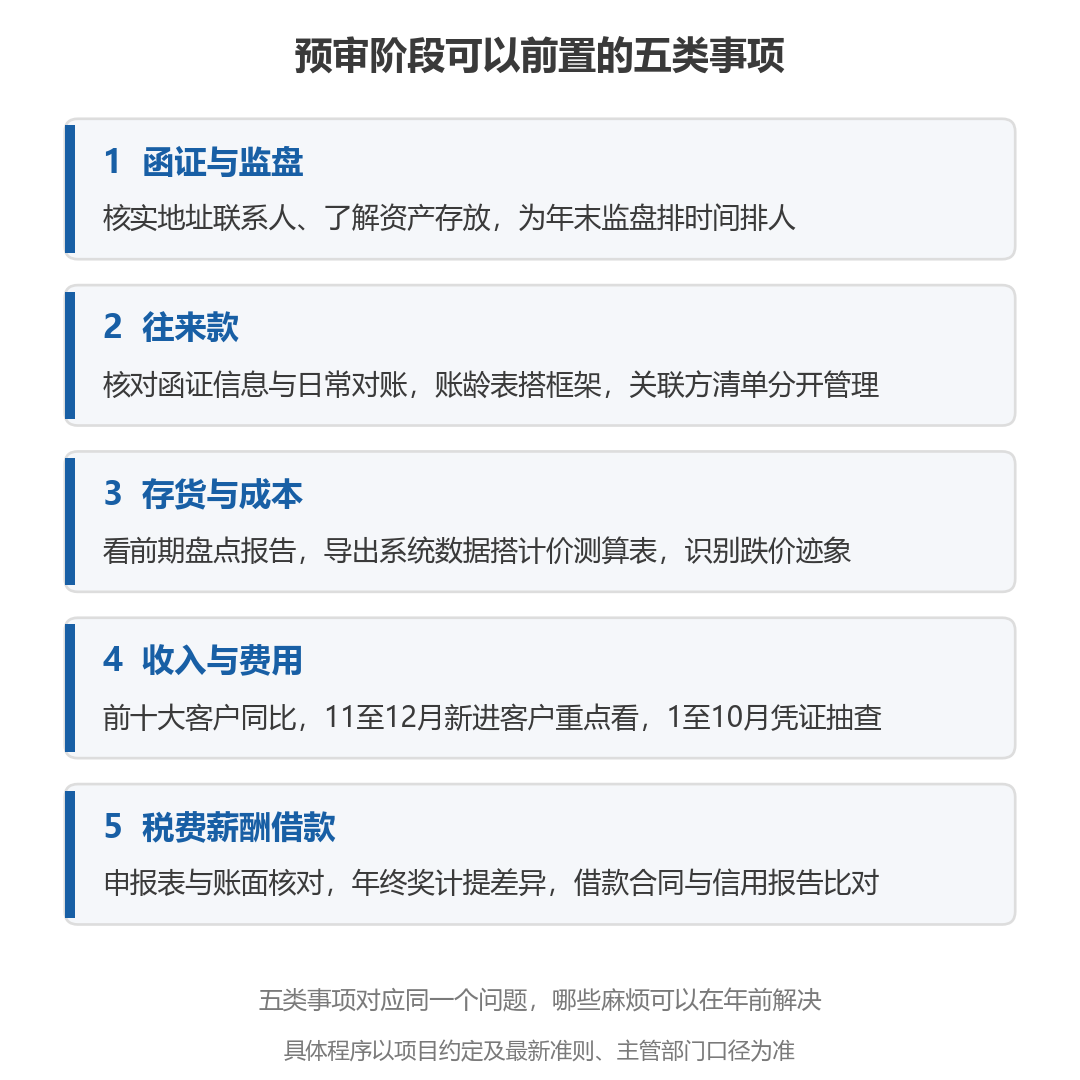
函证要发,预审阶段就能先核实函证地址和联系人,核对本年信息与去年有没有变化,并通过公开信息比对地址与企业经营地址是否基本一致。相关审计准则要求,对银行存款、借款及应收账款等项目实施函证程序;前期信息核实到位,正式发函时退回和二次发函的概率会明显下降。
监盘要做,预审阶段可以先了解资产的存放和管理情况,为年末监盘的时间和人员安排做准备。相关审计准则要求,存货对财务报表重要的,注册会计师应当在存货盘点现场实施监盘,并执行抽盘。现场怎么走、抽哪些,年前聊清楚,比年后临时调人省事得多。
折旧测算、利息测算、成本计价测试这些需要“搭框架”的工作,预审阶段把1至10月的数据先跑一遍,表格和公式搭好,全年数据一出直接填入,就能出结果。
这些动作单看都不复杂。但如果不提前做,到了年审高峰,财务一边配合审计取证、一边应付业务部门催进度,返工成本会成倍放大。预审不能让问题消失,但能让企业在还有调整空间的时候,先知道哪些事项需要补证据、哪些需要提前沟通。
二、往来款和函证,最容易在年后变成“说不清”
往来科目是预审里工作量最大的一块,也是企业最容易低估的一块。
预审阶段可以提前核对函证信息,查看企业日常对账记录,和负责对账的财务人员聊一聊,了解往来里经常出现的不一致事项;账龄表先把框架做好,12月结账后直接填数;关联方清单提前取得,通过公开信息核对一遍,把关联方往来和普通往来分开。
企业真正会遇到的麻烦,往往不是余额大小,而是“说不清性质”:长期挂账的大额往来记账是否正确,坏账准备计提是否足额,企业自行对账不一致的款项差在哪里,关联方往来有没有真实交易和商业实质。这些问题在预审阶段暴露,企业还有时间补对账、补说明、补协议;拖到正式审计再发现,解释成本会高出一大截。
三、存货和成本,年后补不出来的东西最好年前搭好
存货看着是盘点的事,但预审能做的远不止约监盘时间。
企业以前期间的盘点报告可以先看,盘点差异及账务处理是否正确可以先关注。存货计价如果由系统自动处理,预审先把物资系统数据导出,编制测算表、搭好框架,同时通过合同、发票和市场公开信息复核主要材料与产品价格的合理范围。生产成本倒扎表这类工作,预审不提前动手,到了年审往往根本编不出来。
还有一个企业很在意的点:存货跌价准备。相关审计准则要求存货按成本与可变现净值孰低计量。预审阶段其实就能看出端倪——某个品种如果持续亏钱,大概率需要考虑跌价准备。 提前识别、提前沟通计提口径,比年审时突然形成一笔调整事项要从容得多。
四、收入和费用,异常越早发现越主动
收入是审计重点,预审阶段可以做的核查并不少。看本年收入里有没有实际属于去年的收入,有没有冲回去年已确认的收入;把前十大客户与去年对比,看是否有重大变化,尤其关注11、12月突击进入前十大的客户;分月、分板块看销售金额、数量和毛利波动,把重大异常提前告诉项目负责人,讨论进一步程序。
费用端同理。分月、分明细与上年数据做分析性复核,对波动较大的情况查找原因。相关审计准则要求注册会计师在风险评估阶段和临近审计结束时运用分析程序,预审阶段做的这套对比,正好落在风险评估这一步上。 1至10月的凭证可以大量抽查,看有没有不属于企业的支出、不属于该费用科目的支出、缺少审批的支出或金额不正确的支出。这些问题在预审阶段被发现,企业还有时间自查和更正;等到年审集中抽凭时再暴露,财务当场就要给出解释,压力会大得多。
五、税费、薪酬和借款,小疏漏容易变成大解释
应交税费和所得税方面,预审可以取得1至10月纳税申报表与账面核对,取得上年所得税汇算清缴报告,核对汇算清缴金额与上年报表是否有重大差异,逐项看纳税调增事项今年是否依然存在,同时核对上年递延所得税资产与纳税调增的对应关系,为年末计算所得税费用和递延所得税做好准备。
应付职工薪酬方面,做本年各月与上年各月的变动分析,结合人员变化、工资奖金变化和社保缴纳情况判断合理性。年终奖计提是企业常见的利润调节点,预审时了解去年计提与实际发放的差异,差额较大且计提依据不充分的,及早提出来沟通,比年审时被动调整稳妥。
借款方面,取得主合同、担保合同和补充合同,梳理金额、期限、利率、还款计划、抵押担保等关键信息,与最新信用报告中的借款、抵押、质押、担保情况核对是否一致,同时把借款函证纳入年末函证安排,避免遗漏。
六、差异发现得早,管理层手里的选项更多
上面这些事,单看都是审计程序的一部分。但站在企业角度,它们对应的是同一个问题:哪些麻烦可以在年前解决,哪些被动可以在年前化解。
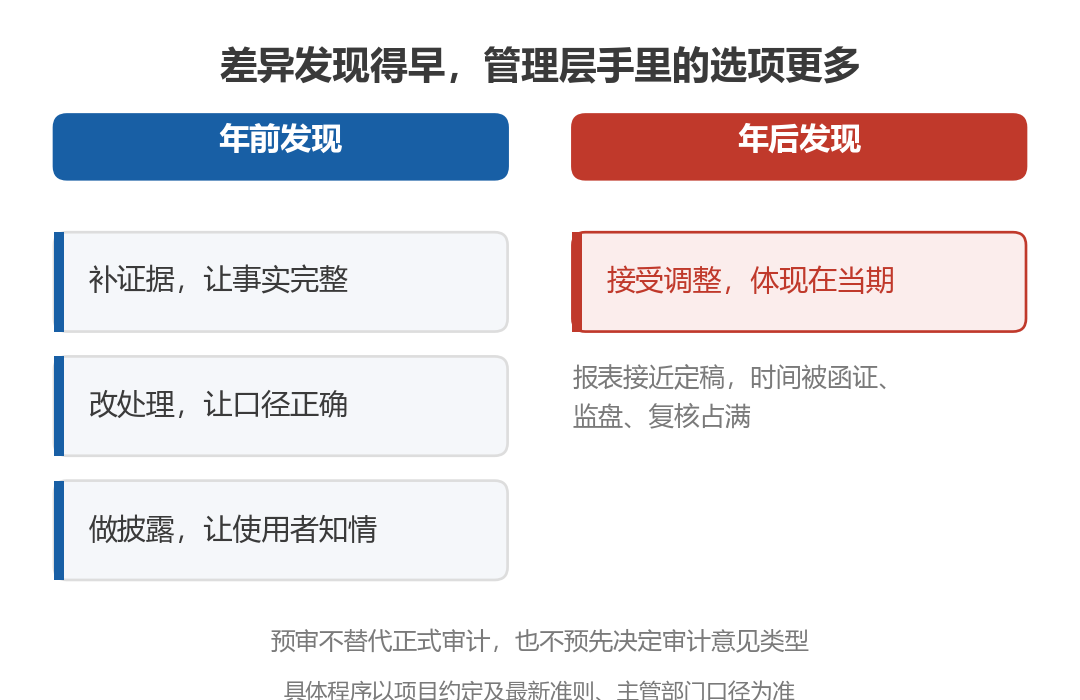
预审阶段发现的差异和年审阶段发现的差异,差别不在问题本身,而在企业手里的选项数量。 年前发现,企业通常有三个选项:补证据让事实完整,改处理让口径正确,做披露让使用者知情。 三个选项的成本和节奏不一样,管理层可以挑。年后发现,报表已经接近定稿,时间被函证、监盘、汇总、复核占满,多数情况下只剩一个选项,接受调整、体现在当期。这时候哪怕结论一样,企业的体感完全不同。
对科技型民营企业来说,这个时间差更值钱。研发费用归集、高新口径与会计口径的差异、收入确认依据、关联方往来,这些问题平时就已经存在,只是年审时才被集中追问。预审把追问提前,企业就多出一段可以主动安排的时间。
需要说明一句:预审不替代正式审计,也不能预先决定审计意见类型。 它做的是让证据标准正式生效之前,企业先看清自己的账哪里要补、哪里要解释、哪里需要管理层判断。
本文基于东审在科技型民营企业年审预审中的实务观察整理,具体程序以项目约定及最新准则、主管部门口径为准。
你们企业预审了吗?